欧洲杯体育出产端的改善并非来自内需-开云「中国」kaiyun体育网址-登录入口
节录
金九旺季“成色之变”—供需分化背后的隐忧
论断:9月旺季制造业PMI回升,经济似乎出现企稳信号,但拆分结构来看,出产与需求分化仍昭着,出产端的改善主要来自于季节惯性、计谋和外需,内需建立尚在初期。刻下的出产韧性需要需求接棒能力握续,而四季度计谋能否有用托举内需,将决定供需缺口是走向拘谨照旧进一步扩大,也决定了经济是走向共振企稳,照旧更深更始。
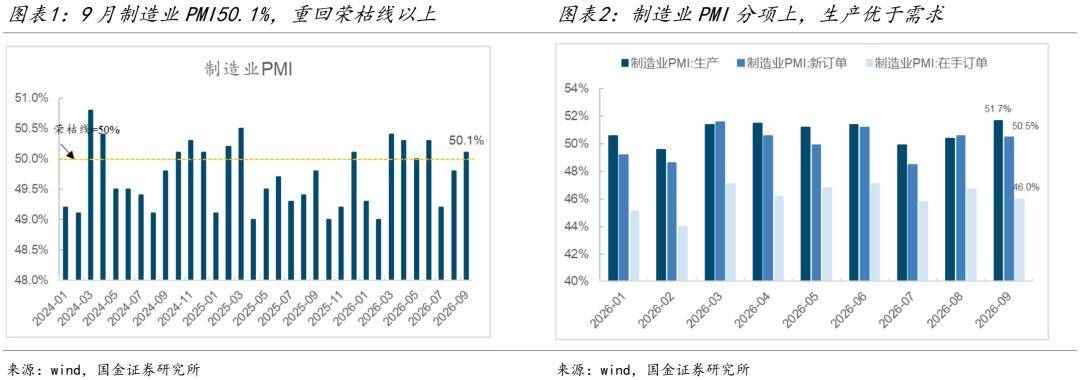
9月旺季供需裂口在走阔。9月出产指数大幅回升1.3个百分点至51.7%,创年内新高;新订单指数、在手订单指数辨认回落0.1、0.7个百分点至50.5%、46.0%,“新订单-出产”缺口走扩。行业层面,家电、地产、白酒等多个行业的供需阐述皆指向刻下出产及供给行为的改善尚未得到末端需求的充分考证。分化背后是驱能源分离。当年“金九银十”旺季的产需共振,源于出产与需求受相近驱能源赈济,天气改善重复假期利好,消费与出产同步开释;房地产延迟周期又使末端需求沿产业链传导,酿成“内需改善—订单加多—出产延迟”的正向轮回。但刻下出产与需求驱能源正在分离。出产端改善并非来自内需,而是三股力量:季节惯性、计谋脉冲和外需的重复。而需求端则取决于住户收入、服务预期和房价信心。服务预期指数的低位重复9月二手住宅价钱同环比仍在回落,消费意愿偏低,况且住户关于消费价钱的明锐度提高,这使得“618”、“双十一”等大促囤货,前置分流了部分传统金九银十旺季的需求。
四季度核心变量在于计谋能否实时接棒需求。刻下最需要警惕的不是旺季成色自己,9月供需缺口的再度扩大,意味着出产端在需求缺位下的握续延迟,正在为下一阶段累积库存与价钱的双重压力。纪念2024年和2025年,通常面临9月出产与需求的分化,2024年因“9·24”计谋出台,需求端得到建立;2025年零落计谋托底,四季度经济全面走弱。9月底以来的计谋对需求端径直利好仍在初期,购房贴息隐敝门槛较为严苛。但财政端仍有空间,计谋标的仍是明确。四季度的要害问题不是计谋标的对分歧,而是力度够不够、传导快不快。若计谋有用托举内需,供需缺口趋于拘谨,出产端建立有望向末端传导,经济共振回升;若计谋力度不足、内需迟迟弗成接棒,缺口络续走阔,经济可能从“出产强、需求弱”滑向“出产被迫更始、需求进一步走弱”。
9月行业信息纪念:
1)能源与资源板块:煤炭保供难改供需偏紧时势,价钱核心上移;金属供需时势阐述分化,好意思联储加息压制下价钱跌多涨少;出口来看,9月口岸货品隐隐量同比督察较优,增速高于前值。2)地产板块:9月新址旺季推盘意愿鸠集建立,供应边缘增量昭着,成交环比改善,同比降幅走扩,二手房成交相对适当;传统建材旺季需求小幅改善。3)金融板块:9月A股市集交投活跃度握续低迷,8月事贷数据略低于预期。4)中游制造板块:机械开发表里销督察适当,商用车表里销阐述分化。5)消费板块:社零增速收窄,服务消费增速边缘走弱,汽车“内冷外热”时势延续。6)TMT板块:AI模子升级迭代,国外科技大厂三季度事迹诱惑刚劲。7)新能源板块:新能源车表里销分化延续,储能需求边缘减退,旺季锂电板排产络续上行;光伏国内末端需求低位小幅改善,产业链价钱大要适当。
总结
纪念9月行业信息,旺季经济边缘企稳,但结构上供需裂口走扩,出产端靠季节惯性、计谋脉冲和外需赈济,内需建立尚在初期。供需不再围绕合并季节性时钟运行,传统旺季供需共振的机制正在弱化。但计谋标的正在发生变化:财政开销向保民生、扩内需歪斜,首套房贴息标识着地产需求侧刺激启动,财政端仍有进一步发力空间。四季度要害变量在于计谋能否有用托举内需。若供需缺口趋于拘谨,出产端建立有望向末端传导,经济共振企稳;若计谋力度不足、内需迟迟不接棒,经济可能从“出产强、需求弱”向“出产被迫更始、需求进一步走弱”的更深更始切换。
风险教唆:
数据基于公开数据整理,可能存在信息滞后、不全面的风险。
禀报正文
9月行业信息想考
金九旺季“成色之变”—供需分化背后的隐忧
(1)核心判断
9月旺季制造业PMI回升,经济似乎出现企稳信号,但拆分结构来看,出产与需求分化仍昭着,出产端的改善主要来自于季节惯性、计谋和外需,内需建立尚在初期。刻下的出产韧性需要需求接棒能力握续,而四季度计谋能否有用托举内需,将决定供需缺口是走向拘谨照旧进一步扩大,也决定了经济是走向共振企稳,照旧更深更始。
(2)供需裂口在走阔,出产改善暂未被末端需求考证
9月制造业PMI回升0.3个百分点至50.1%,高于当年10年同期平均0.1个百分点的升幅,标明9月出产运筹帷幄行为的季节性建立仍在延续。但拆分结构来看,一方面,9月出产指数大幅回升1.3个百分点至51.7%,创年内新高;另一方面,新订单指数、在手订单指数辨认回落0.1个百分点、0.7个百分点至50.5%、46.0%,代表需求缺口的“新订单-出产”由此前的0.2个百分点扩大至1.2个百分点,出产与需求之间的景气裂口在走阔。
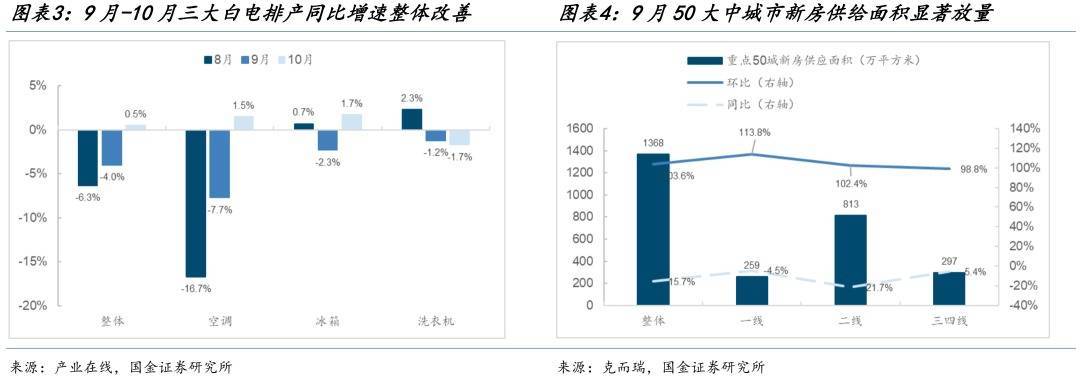
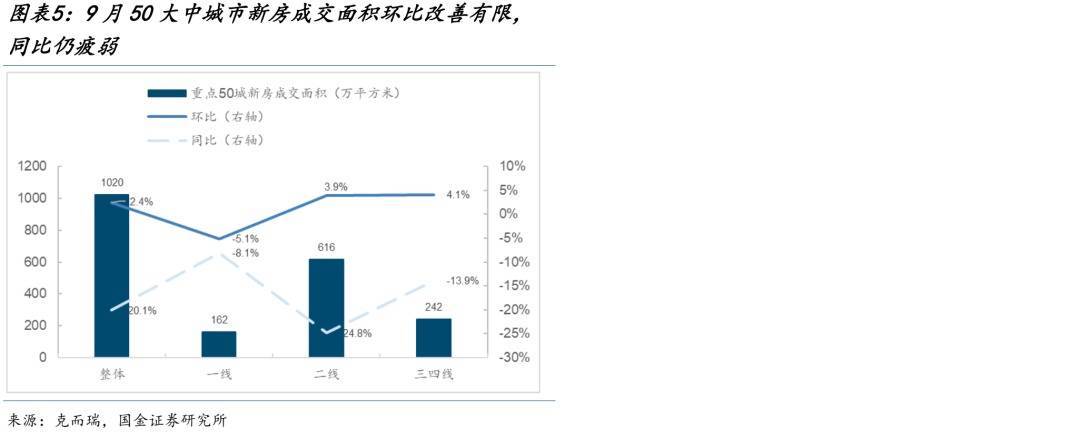
行业层面通常考证了这一特征。具体来看,①家电:9月三大白电排产测度同比-4.0%,降幅较8月的-6.3%收窄,10月排产同比进一步改善,转正至+0.5%。拆分空调、雪柜、洗衣机来看,9月排产同比辨认下降7.7%、2.3%和1.2%,但9月空调、雪柜、洗衣机末端零卖量同比仍辨认下降44.7%、26.9%和12.9%。②房地产:9月重心50城新址供应面积环比大幅增长103.6%,成交面积环比却仅增长2.4%,同比仍下降20.1%,供给放量未能带动销售同步回升。③白酒:8月规模以上企业产量同比增长2.1%,为2024年7月以来初度回正,步入9月供给端仍处于增长趋势。但双节动销调研深入末端消费同比仍有约10%的降幅。尽管各行业供需目的的统计口径存在相反,但均指向合并个事实:出产及供给行为的改善尚未得到末端需求的充分考证。
(3)从供需共振到产需错位:传统旺季的酿成机制弱化,出产与需求的驱能源正在分离——出产靠计谋、外需和季节惯性,需求看收入、服务和房价
当年“金九银十”旺季之是以大要酿成较为褂讪的产需共振上行规章,施行上在于出产与需求受到相近驱能源的赈济。9月高温多雨天气消退,重复中秋、国庆假期出行利好,出产和消费同步迎来需求开释窗口;而房地产延迟周期又使末端需求沿产业链向钢铁、水泥、家电、产物等平素传导,酿成“内需改善—订单加多—出产延迟”的正向轮回。在这一机制下,“旺季到了”自己包含较高的信息量。
但刻下,出产和需求的驱能源正在分离。出产端的改善并非来自内需,而是三股力量的重复:
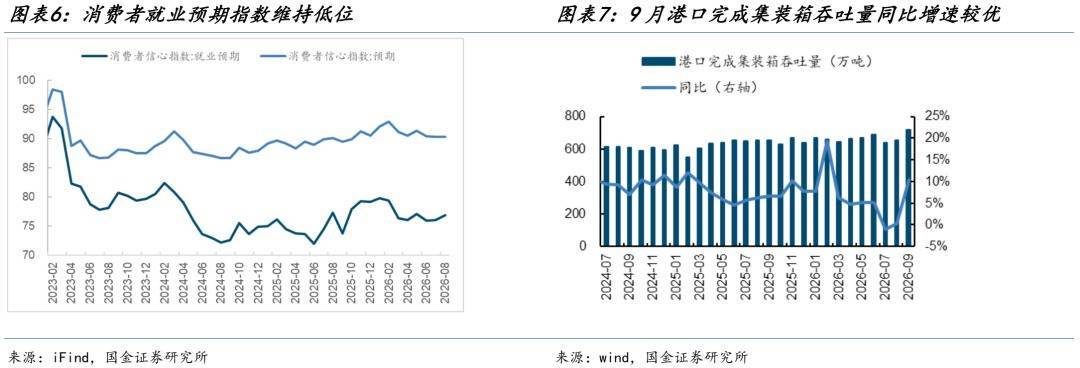
一是季节惯性。9月天气改善、节前备货,以及全年出产认识鼓励,使企业在出产端存在季节性回升惯性,这一惯性并未与当期销售同步。以家电行业为例:末端需求偏弱,但企业为完玉成年认识、保障全年运筹帷幄数据,巨额在9—10月取舍较为积极的出产安排。二是计谋脉冲。 9月新增专项债刊行昭着加速,8000亿元新式计谋性金融器用启动投放,计谋性资金向基建和什物使命量转换,径直拉动出产与施工。与此同期,“8·28”新政对“新出让地皮优先现房销售、预售资金全额监管、主体结构封顶方可预售”的要求,提高了房企的推盘门槛和资金占用,房企为赶在计谋全面落地前鸠集取证、鸠集推盘,进一步放大了供给端脉冲。三是外需赈济。 9月口岸集装箱隐隐量周均值为718.33万箱,环比+9.9%,同比+10.4%,督察高增长。重复国外圣诞订单岑岭和AI算力出口驱动,外需对出产端景气度的带动昭着。
需求端的驱能源则全都不同,主要取决于住户收入、服务预期和房价信心。8月消费者信心指数预期为90.3,为年内最低,其中,服务预期指数仅76.8。当住户对改日收入保握严慎时,消费开销当然趋于保守。据高盛2026年一季度测算,中国住户资产中房产占比约52%,尽管较2021年仍是下降昭着,但在住户资产中的比例依旧较高。而中指商量院数据深入,9月百城二手住宅平均价钱环比-0.6%、同比-6.9%,月跌幅较前月扩大0.15个百分点。房价握续回落对住户钞票酿成负效应,进一步压制消费意愿。当消费意愿走弱时,住户对价钱的明锐度也在增强,“618”“双十一”等大促正在前置和分流当年鸠集在金九银十的消费需求。
供需两边不再围绕合并个季节性时钟运行,这是传统旺季逐步弱化的深层原因。而这也意味着,刻下出产端的“韧性”施行上是计谋、外需和季节惯性共同作用的阻隔,不是内需建立的信号。
(4)四季度要害变量:计谋能否实时接棒需求,缺口拘谨照旧加重
9月“新订单-出产”缺口的再度扩大,意味着出产端在需求缺位下的握续延迟,可能同期带来两个效果:一是阶段性库存压力高潮,二是后续出产被迫回落的概率加大。纪念2024年和2025年,通常面临9月出产与需求的分化,四季度经济走势却昭着不同——2024年因“9·24”一揽子增量计谋出台,需求端得到建立,经济举座企稳改善;2025年在零落计谋强托底的布景下,四季度经济全面走弱,出产端与需求端同步回落。计谋能否实时接棒,是决定分化走向拘谨照旧加重的要害变量。
预测四季度,核心变量在于计谋能否实时接棒需求。刻下最需要警惕的不是旺季成色自己,9月供需缺口的再度扩大,意味着出产端在需求缺位下的握续延迟,正在为下一阶段累积库存与价钱的双重压力。纪念2024年和2025年,通常面临9月出产与需求的分化,2024年因“9·24”计谋出台,需求端得到建立;2025年零落计谋托底,四季度经济全面走弱。9月底以来的计谋对需求端径直利好仍在初期,购房贴息隐敝门槛较为严苛。但财政端仍有空间,计谋标的仍是明确。四季度的要害问题不是计谋标的对分歧,而是力度够不够、传导快不快。若计谋有用托举内需,供需缺口趋于拘谨,出产端建立有望向末端传导,经济共振回升;若计谋力度不足、内需迟迟弗成接棒,缺口络续走阔,经济可能从“出产强、需求弱”滑向“出产被迫更始、需求进一步走弱”。
9月行业信息纪念
9月能源与资源板块基本面纪念
总结:煤炭保供难改供需偏紧时势,价钱核心上移;金属供需时势阐述分化,好意思联储加息压制下价钱跌多涨少;出口来看,9月口岸货品隐隐量同比督察较优,增速高于前值
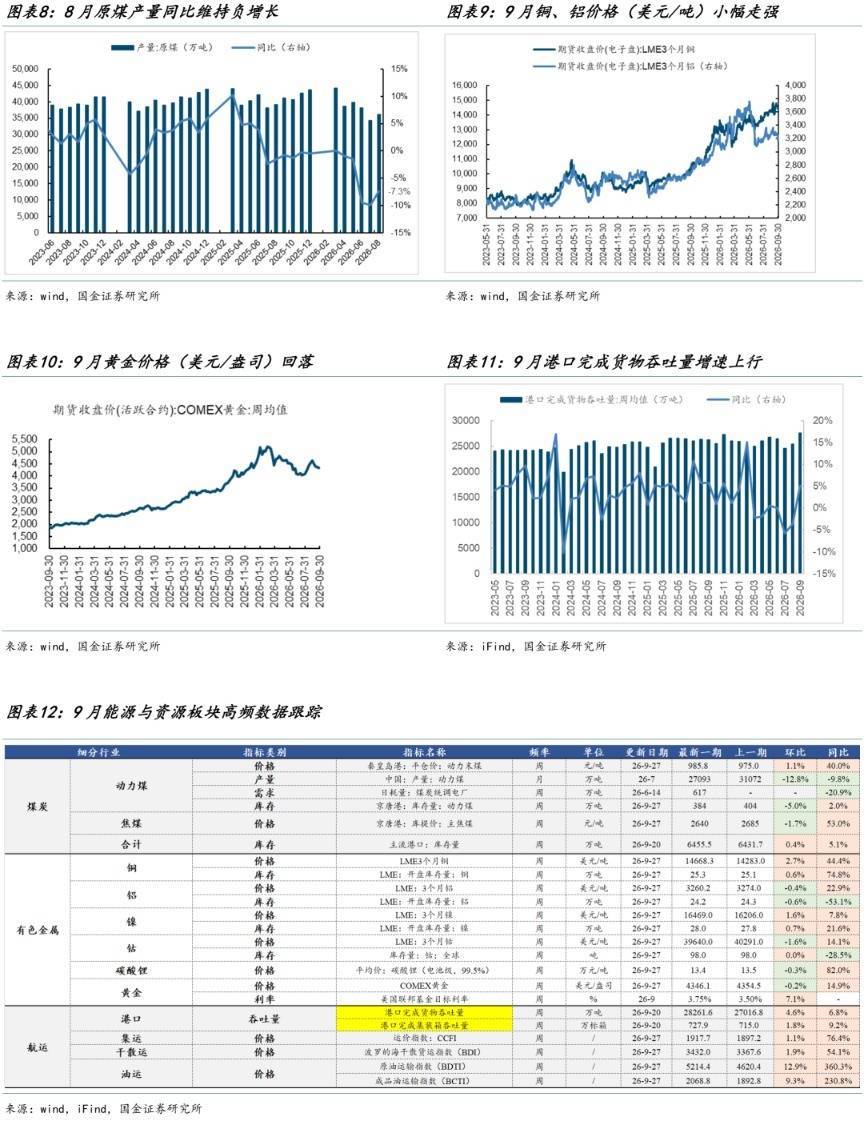
1)煤炭:①能源煤方面,国内方面,产地供给减轻趋势延续。9月公布的8月原煤产量为36182.3万吨,同比-7.7%;1-8月累计原煤产量30.6亿吨,同比-3.3%,督察在负增长区间。步入9月,主产地安全查验压力依旧较高,山西“5.22”事故后复产节拍冷静,部分煤矿复工不复量,主产地供给更趋垂危。尽管9月18日,国度发展纠正委、国度能源局、国度矿山安监局长入印发见告,多措并举加速鼓励煤炭稳产保供。但稳产保供的大前提是“确保安全”,安全红线并未改变,超产料理仍在。尽管保供计谋下煤矿复工复产有望加速鼓励,但煤矿产能垄断率已触及瓶颈下,超产产能的去化使得举座供给料理仍较强。入口方面,9月公布的8月煤炭入口4209.2万吨,同比-1.5%,增速由前值的+20.3%转负。需求端,9月“秋老虎”影响,气温阶段性升温,火电日耗督察较高水平,况且,化工用煤随“金九”开工率提高而偏强,而中东阵势的再度升温使得化工品价钱提高,耗煤需求保握刚性。截9月27日当周,秦皇岛能源末煤均价为985.8元/吨,月内+12.8%,同比+40.0%。②焦煤:供给端,山西地区因安全隐患、产能任务完成及井下多重身分影响停产煤矿再度增多,供应端有所缩减,其余在产煤矿出产督察低负荷运行。需求端,末端原料刚需仍存,焦企刚需补库仍在,但钢厂九成赔本对高价煤承悉力握续下降。截止9月27日当周,京唐港主焦煤均价为2640元/吨,月内握稳-0.0%,同比-1.7%。
2)金属:工业金属供给偏紧,旺季需求初步改善,价钱小幅上行;能源金属供给存开释预期,需求平凡,价钱承压;贵金属在好意思联储步入加息周期下,价钱着落。具体来看,工业金属方面,①铜:矿端及废铜供应握续偏紧,铜精矿现货TC跌至-224.63好意思元/干吨的历史新低,冶真金不怕火厂利润被显赫压缩,10-11月磨练密集。需求端,下流督察刚需采购,“金九”旺季初端开工握续改善,国庆节前备货推动国内库存去化。②铝:供给端,国内运行产能左近峰值,增量空间几无,中东受损产能逐步复原但原料受制于海峡通航,国外供应缺口仍存。需求端,国内铝加工企业开工率环比小幅回升,出现止跌企稳的信号。截止9月27日当周,LME铜、LME铝的期货收盘均价辨认为14668.3好意思元/吨、3260.2好意思元/吨,月内辨认+2.7%、+0.9%,同比辨认+44.4%、+22.9%。能源金属方面,③锂:供给端,江西大型云母矿复产不畅,但国内锂盐厂复产提产重复国外锂矿到港,供应端举座呈增长态势。需求端,9月下流排产环比高增长,但市集担忧10月排产下修,重复第三方机构更始库存统计口径使隐性库存显性化,碳酸锂价钱大幅回落。截止9月27日当周,碳酸锂(电板级,99.5%)均价约为13.4万元/吨,月内-13.5%,同比+82.0%。④钴:供给端,刚果金禁矿令对出口影响有限,市集驱动来回中国钴中间品入口量显赫增长的预期。需求端,下流3C需求依旧低迷,企业仍刚需补库,消费淡季赈济有限。截止9月27日当周,LME钴期货均价为39640好意思元/吨,月内-29.6%,同比+14.1%。⑤镍:供给端,国内纯镍虽络续小幅去库,但供给宽松且库存高位,镍矿供应填塞,与此同期,印尼镍矿RKAB配额加多预期延续,镍企业停产保价预期再起。需求端,不锈钢补库意愿不足,需求未有昭着改善。截止9月27日当周,LME镍期货收盘均价为16469好意思元/吨,月内-2.7%,同比+7.8%。贵金属方面,⑥黄金:9月好意思联储FOMC会议上,联邦基金利率认识区间按时上调25bp至3.75%-4.0%,表态偏鹰,市集订价年内第二次加息。截止9月27日当周,COMEX黄金期货收盘均价为4354.4好意思元/盎司,月内-6.3%,同比+17.4%。
3)航运:9月口岸货品隐隐量同比督察较优,增速高于前值。9月口岸完成货品隐隐量、集装箱隐隐量的周均值辨认为27561.45万吨、718.33万箱,环比+8.7%、+9.9%,同比+5.2%、+10.4%,前值为-3.6%、+0.3%。酌量到口岸货品隐隐量统计的是货品分量,而出口金额统计的是货品价值,两者口径存在相反——出口金额中,AI产业链有关产品、集成电路路、机电产品等高价值商品对举座的拉动较强,而当作口岸隐隐量“大头”的铁矿石、煤炭等廉价值散货需求相对疲弱。韩国9月半导体出口增速进一步上行,印证公共AI产业链出口高景气握续,我国9月的出口金额增速可能较高频数据下9月的口岸货品隐隐量同比增速更高。
9月地产板块基本面纪念
总结:9月新址旺季推盘意愿鸠集建立,供应边缘增量昭着,成交环比改善,同比降幅走扩,二手房成交相对适当;传统建材旺季需求小幅改善
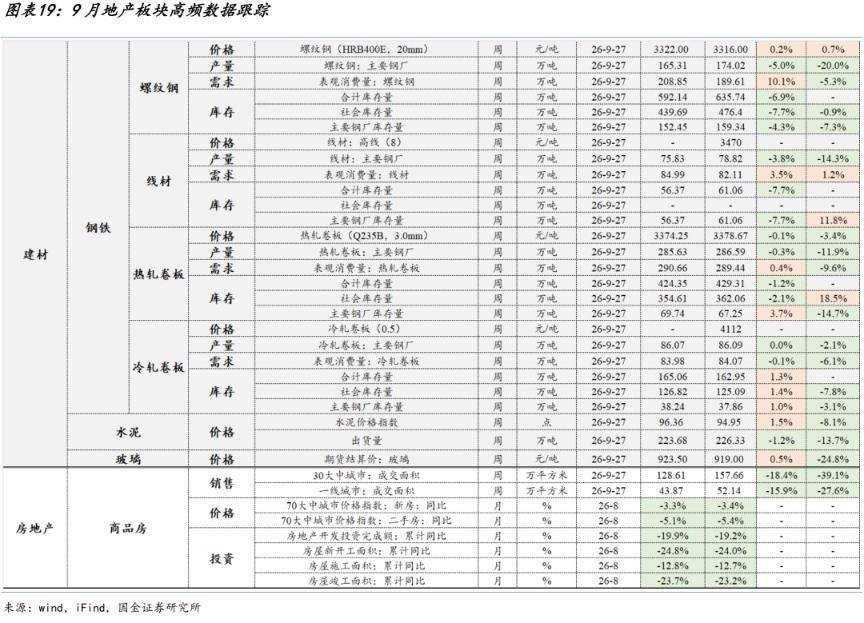
1)房地产:①新址方面,供给增量昭着,需求环比止跌微增,同比降幅走扩。克而瑞数据深入,供应端——9月天下重心50城市新址供应面积达1368万平方米,环比+103.6%,同比-15.7%;1-9月累计供应面积达7553万平方米,累计同比-21.2%。9月,在“金九”传统旺季与8·28新政预期落地的双重催化下,房企取证推盘节拍显赫加速,供应由“被迫减轻”切换为“主动放量”,单月环比翻倍增长。分城市层级来看,一线、二线、三四线城市新址供应面积9月环比辨认+113.8%、+102.4%、+98.8%,同比辨认-4.5%、-21.7%、-5.4%,举座来看,9月各层级城市供应皆呈现边缘放量特征,旺季推盘意愿建立昭着。成交端——9月天下重心50城市新址成交面积达1020万平方米,环比+2.4%,同比-20.1%,环比阻隔7、8两月长入回落,但旺季回升幅度有限,同比降幅较上月扩大9.5个百分点,旺季成色不足;1-9月累计成交面积达10391万平方米,累计同比-11.1%,成交规模督察在比年低位。分城市层级来看,一线、二线、三四线城市新址成交面积9月环比辨认-5.1%、+3.9%、+4.1%,同比辨认-8.1%、-24.8%、-13.9%,边缘变化来看,建立主要由二线及部分三四线城市驱动,一线热度反而回落。②二手房方面,9月天下重心20城市二手房成交面积约为1411万平方米,环比-2.2%,环比长入5个月回落,同比+3.1%,增速较前月收窄5.7个百分点;1-9月累计成交面积达13906万平方米,累计同比+6.5%。分城市层级来看,一线、二三线城市二手房成交面积9月同比辨认为+6.3%、+1.7%,其中,上海二手房成交数据较为亮眼,9月成交193万平方米,环比+10.4%,同比+26.3%,规模领跑,增速居前。③价钱:中指商量院数据深入,9月中国100个城市新建住宅平均价钱为每平方米17285元,环比+0.2%,同比+2.1%;二手住宅平均价钱为每平方米12452元,环比-0.6%,同比-6.9%,二手住宅价钱月跌幅较前月扩大0.15个百分点。④计谋:地产利好计谋密集推出。具体来看,克而瑞数据深入,中央层面——9月18日,国新办发布会系统建议房地产发展新模式“1234”框架,阐述市集干预存量期间;9月29日,三部门长入发文,自10月1日起对建筑面积120平方米及以下、总价150万元及以下的首套住房新披发交易性个东说念主住房贷款,予以年化1个百分点、最长5年的财政贴息,实施期暂定1年、资金总规模不设上限。地点层面,9月出台宽松性调控计谋69条,公积金配套落地与行政侵扰都头并进。核心举措主要触及披发购房补贴、扩充房票安置、鼓励“以旧换新”、新增装修与物业费提真金不怕火、支握代际衔尾与他乡互认等。
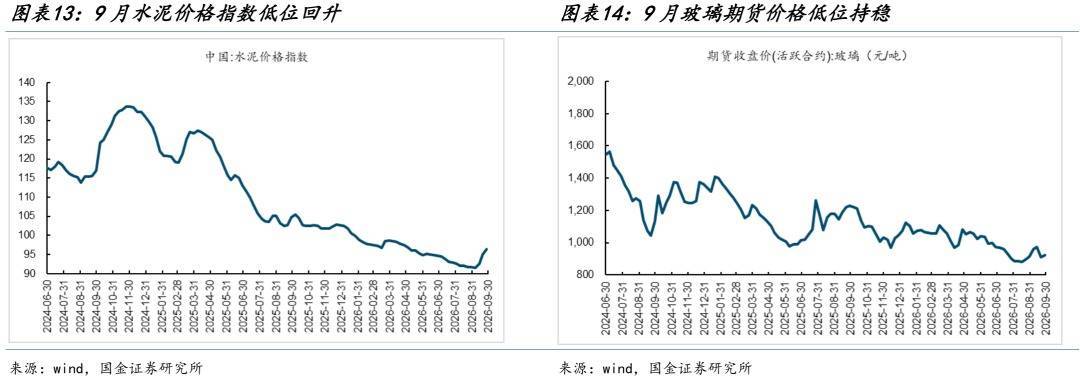
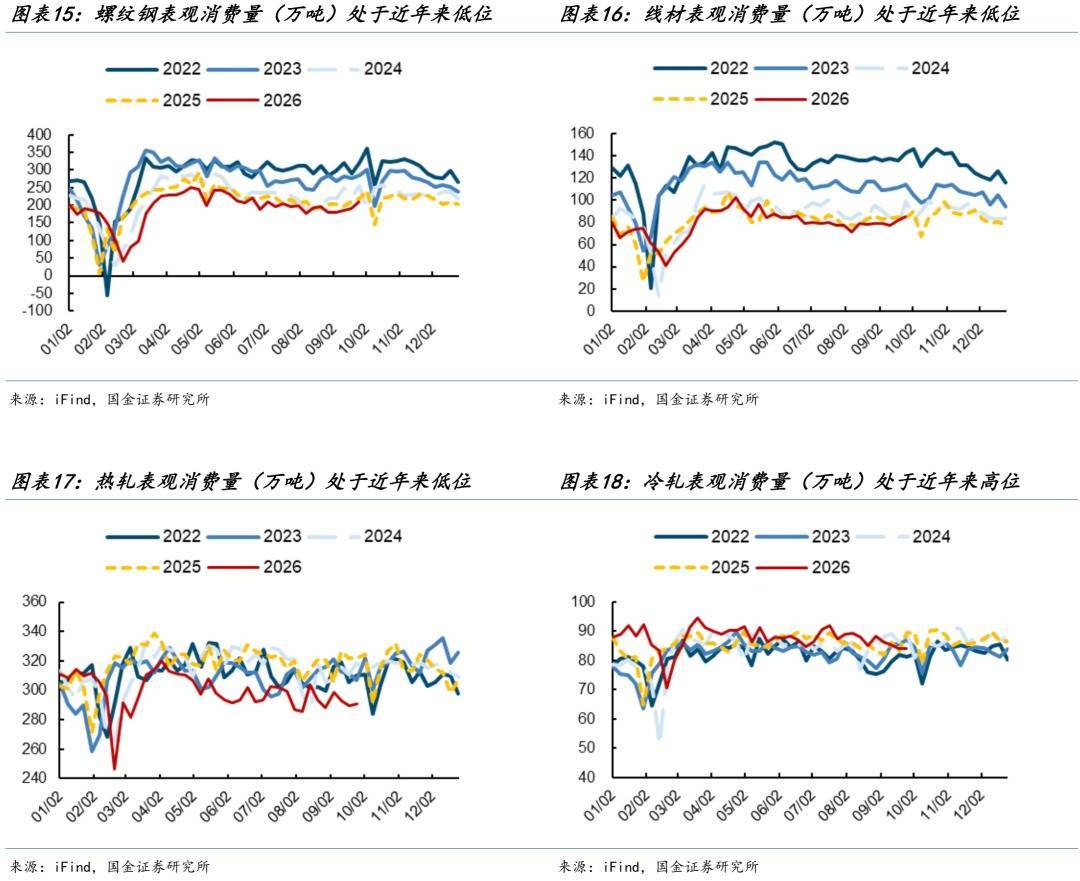
2)建材:传统建材旺季需求小幅改善。具体来看,①水泥方面,截止9月27日当周,水泥价钱指数均值在96.36,月内+5.0%,同比-8.1%。凭证Mysteel数据,截止9月27日当周,天下水泥出货量223.68万吨,月内+12.0%,同比-13.7%。9月以来投资端边缘企稳改善,尽管房地产投资因房地产深度更始和资金链垂危的双重牵累,督察疲弱,但基建投资在重心工程赈济下督察相对韧性,不外受资金到位不足和天气扰动制约,增量开释有限,对投资举座呈现托而不举的特征。水泥出货量旺季边缘改善,但同比仍处负增长区间。②玻璃方面,截止9月27日当周,玻璃期货结算均价为923.50元/吨,月内+1.1%,同比-24.8%。供应端,产能供应偏稳,浮法厂出货减缓,库存压力仍大。需求端,下流加工场订单不一,举座相对适当,出口订单有所复原。库存来看,截止9月24日,重心监测省份出产企业库存总量6448万分量箱,月内-6.0%,小幅去库,同比+25.2%。③钢铁方面,截止9月27日当周,螺纹钢、线材、热轧、冷轧表不雅需求量辨认为208.85万吨、84.99万吨、290.66万吨、83.98万吨,月内+15.2%、+7.8%、+0.8%、-4.8%,同比-5.3%、+1.2%、-9.6%、-6.1%,旺季需求边缘改善,但改善幅度较有限。
9月金融板块基本面纪念
总结:A股市集交投活跃度握续低迷,8月事贷数据略低于预期
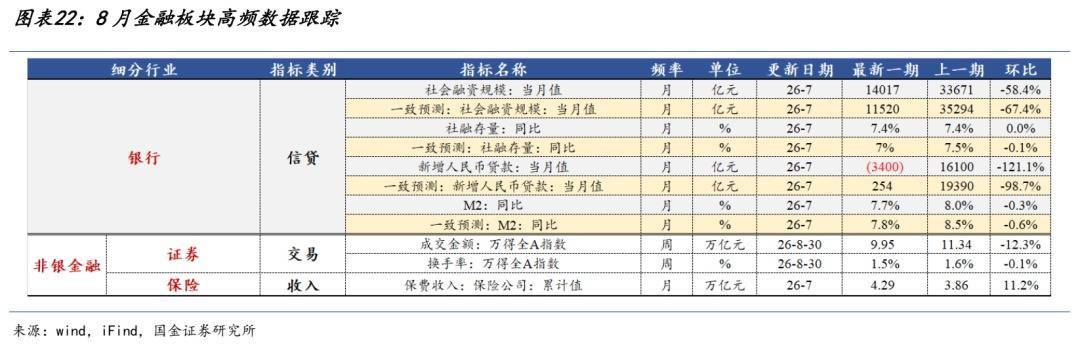
1)非银金融:①券商方面,9月万得全A日均成交金额约1.83万亿元,低于8月的2.25万亿元;日均换手率1.47%,通常低于8月的1.61%。从月内节拍看,成交额举座督察低位,尽管月中科技反弹带动脸色移时建立,但月小节前效应下成交再度萎缩,反应出投资者不雅望脸色浓厚,举座脸色仍偏严慎。②保障方面,旧年同期"炒停售"带来的高基数效应下,保费收入同比增速络续回落。1-8月保障公司保费收入为4.82万亿元,同比+0.4%,1-7月同比为+1.9%。8月单月保障公司保费收入0.53万亿元,同比-10.3%,7月当月同比为-8.6%。
2)银行:8月事贷数据略低于预期。8月,新增社会融资规模1.66万亿元,低于Wind一致预期的1.99万亿元;东说念主民币贷款新增0.06万亿元,低于Wind一致预期的新增0.38万亿元;社融存量同比增速为7.2%,前值7.4%;M2存量同比增速为7.5%,前值7.7%。
9月中游制造板块基本面纪念
总结:机械开发表里销督察适当,商用车表里销阐述分化
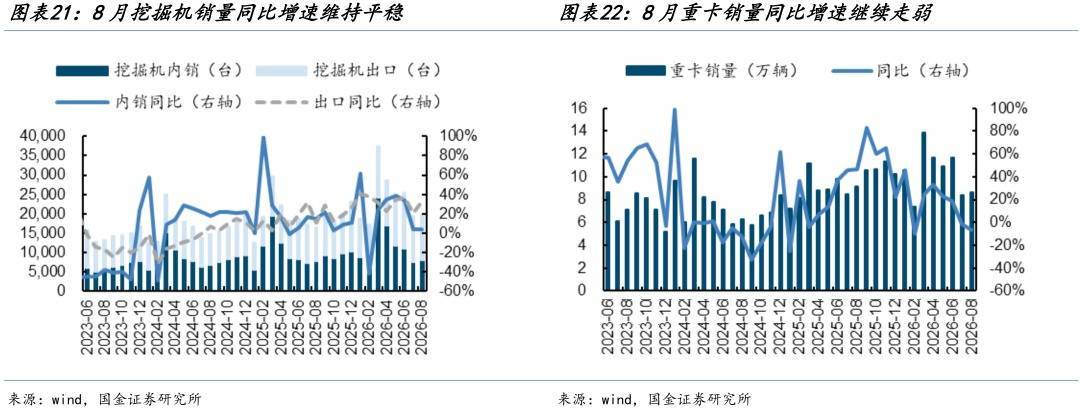
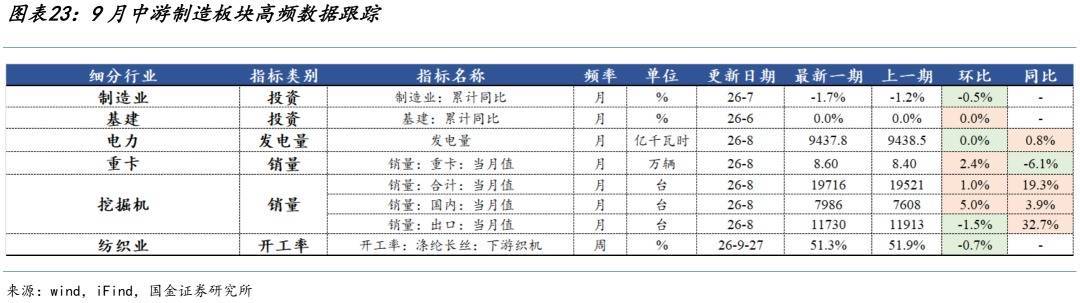
1)机械开发:9月公布的8月销量数据深入,①挖掘机方面,8月销售各样挖掘机19716台,同比+19.3%。其中:国内销量7986台,同比+3.9%;出口11730台,同比+32.7%。1-8月,共销售挖掘机191557台,同比+24.2%。其中:国内销量94619台,同比+17.4%;出口96938台,同比+31.8%。往后看,国内销量延续较优增长,更新需求重复基建投资发力对挖掘机存在新增需求。国外方面,跟随西洋需求逐步复苏,重复我国国内主机厂市占率束缚提高,外售销量延续高增长。②叉车方面,8月销售各样叉车135943台,同比+15.1%,同比保握双位数增长,但增速较7月有所回落。其中:国内销量80231台,同比+14.3%;出口55712台,同比+16.3%。1-8月共销售叉车1145716台,同比+17.4%。其中:国内销量709688台,同比+15.2%;出口436028台,同比+21.2%。
2)重卡:9月公布的8月销量数据深入,8月商用车国内冷、出口热的分化愈加昭着。8月举座销售32.8万辆,同比+3.8%;其中商用车出口12万辆,同比+53.3%,货车出口10.6万辆,同比+59.8%。而国内方面,8月商用车国内销量20.8万辆,同比-12.5%;货车国内销量17万辆,同比-17.2%。
9月消费板块基本面纪念
总结:社零增速收窄,服务消费增速边缘走弱,汽车“内冷外热”时势延续
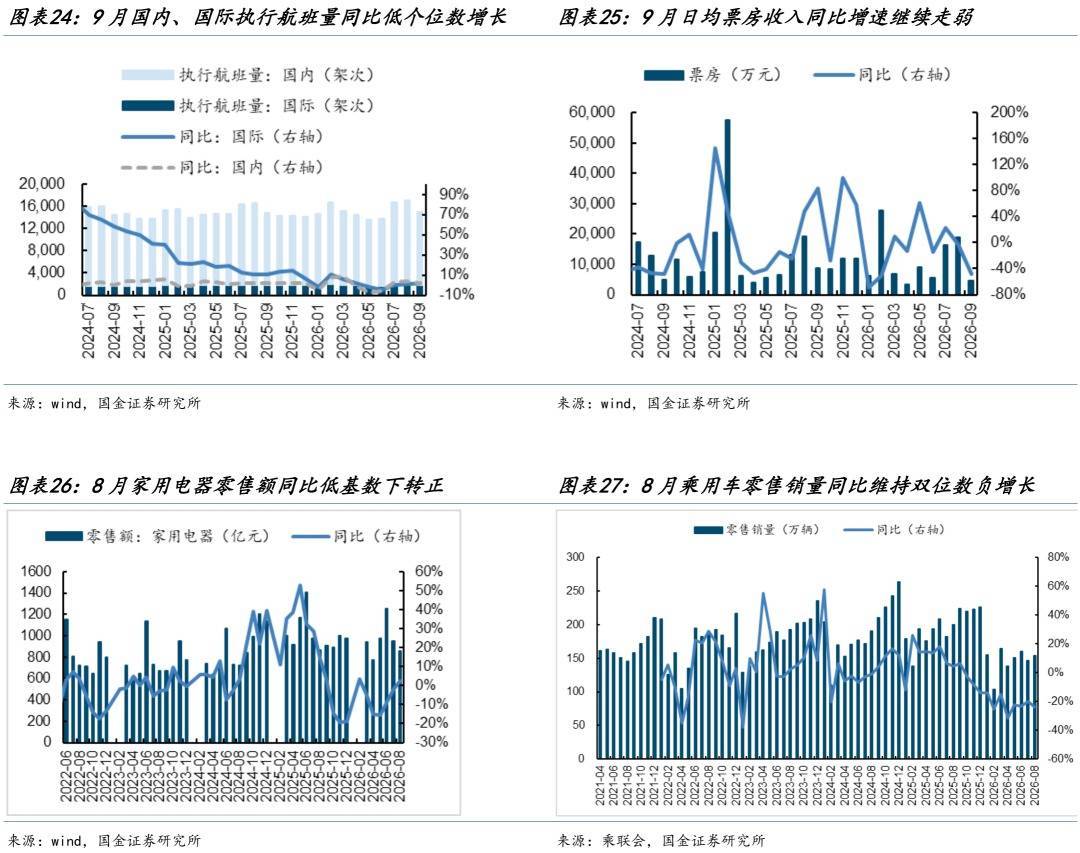
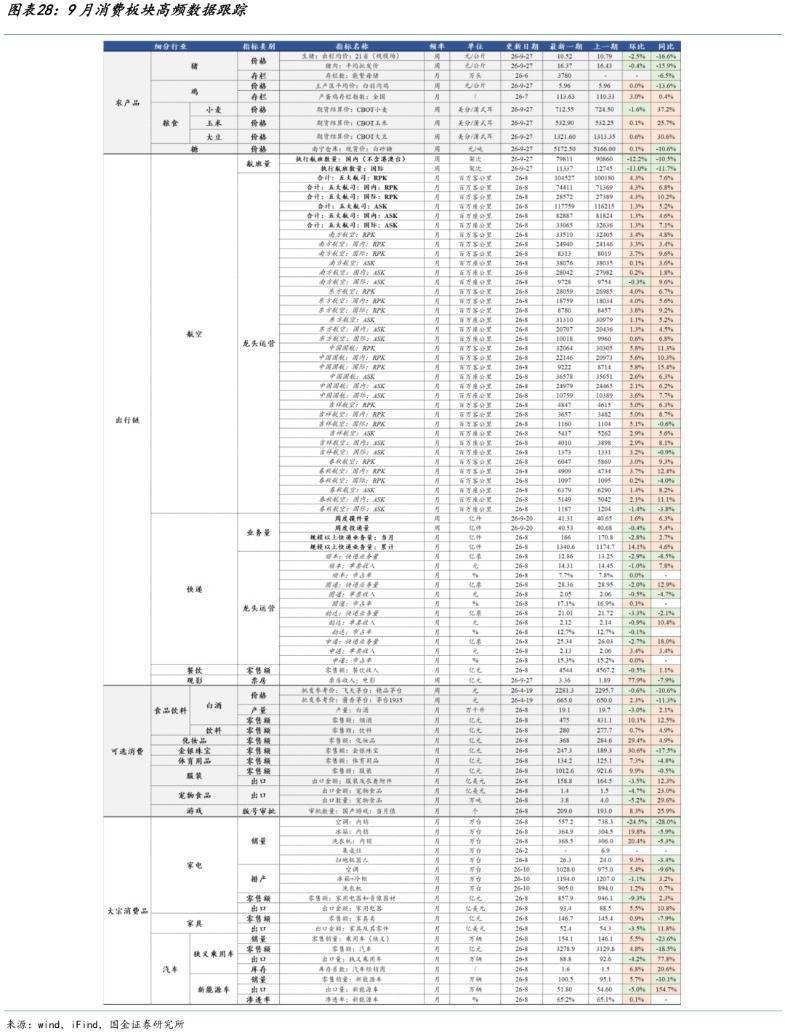
1)服务消费:9月公布的1-8月服务零卖额额数据来看,1-8月服务零卖额累计同比+4.9%,增速长入4个月放缓,但依旧高于同期社零累计同比的+1.1%,两者差值督察在3.8个百分点。假期出行数据来看,本年中秋假期(9月25日-7日),全社会跨区域东说念主员流动总量为64316.1 万东说念主次,日均为21438.7 万东说念主次,较2024 年中秋假期+2.2%(由于2025年中秋与国庆假期合并休假,因此本年对比2024年同期数据),督察低个位数增长。凭证航旅纵横发布的《2026年中秋国庆假期出行预测禀报》,截止9月14日,出行日历为9月25日至10月7日的国内航路机票预订量超858万张,同比增长超10%;出境航路机票预订量超121万张,同比增长约4%;入境航路机票预订量超111万张,同比增长约6%,增速举座适当向好。9月具体行业阐述来看,①航空——9月国内、国际日均履行航班量辨认为13217.57架次、1845.23架次,环比辨认-13.2%、+2.1%,同比辨认+1.8%、+2.1%,同比督察小幅增长。主要航司运营数据来看,8月5大航司(南边航空、东方航空、中国国航、祥瑞航空、春秋航空)RPK同比+7.6%,ASK同比+5.2%,供需时势延续改善。其中,国内航路,5大航司RPK同比+6.8%,ASK同比+4.6%;国际航路,5大航司RPK同比+10.2%,ASK同比+7.1%。②快递——9月快递周均送达量40.04亿件,环比+5.4%,同比+3.8%。9月公布的8月顺丰、圆通、韵达、申通快递业务量环比辨认-2.9%、-2.0%、-3.3%、-2.7%,同比辨认-8.5%、+12.9%、-2.1%、+18.0%;8月顺丰、圆通、韵达、申通快递单票收入环比辨认-1.0%、-0.5%、-0.9%、+3.4%,同比辨认+7.8%、-4.7%、+10.4%、+3.4%,需求不彊使得价钱竞争仍在,改善幅度相对有限。③不雅影——9月达成日均票房4569.81万元,环比-75.7%,同比-48.5%,回落昭着。④餐饮——9月公布的8月餐饮零卖额达4544亿元,同比+1.1%,7月同比为+1.4%,增速小幅放缓。
2)商品消费:9月公布的8月社零数据在低基数下同比增速络续收窄。结构上,乡村强于城镇的特征延续。8月社零同比+0.4%,增速较前月的+0.4%络续收窄。拆分8月社零中的城镇、乡村分项来看,8月城镇、乡村社零同比辨认为+0.2%、+1.6%,两者差值扩大至1.4个百分点。拆分消费品品类来看,食物类消费督察庄重,8月粮油食物、饮料、烟酒零卖额同比辨认+4.0%、+4.9%、+12.5%,显赫高于社零举座增速,补贴类消费品关于社零举座的牵累依旧昭着,其中,8月产物、汽车零卖额同比辨认-7.9%、-18.5%,家电受益于低基数,8月零卖额同比改善至+2.3%。
3)大批消费品:家电低基数下同比改善,汽车“内冷外热”时势延续。①家电:产业在线数据深入,三大白电:空调、雪柜、洗衣机10月排产同比辨认+1.5%、+1.7%、-1.7%,测度排产总量2774万台,同比+0.5%,增速转正。其中,空调、雪柜、洗衣机10月内销排产同比辨认+3.1%、-1.6%、-1.0%。行业举座处于库存高企、需求疲软的错误时势,然而受旧年10月低基数,以及企业为完玉成年认识、保障全年运筹帷幄数据阐述,在四季度取舍较为激进的出产安排的影响,举座降幅有限。空调、雪柜、洗衣机10月外售排产同比辨认-2.8%、+3.8%、-0.1%,出口区域分化昭着,东南亚市集订单量较优,而印度、好意思国等其他区域市集需求处于下行通说念。举座上,受国外补库节拍逐步放缓影响,国内企业出口排产趋于严慎,但外需阐述依旧强于内需。②汽车:零卖销量来看,乘联会数据深入内销方面,8月狭义乘用车零卖销量154.1万辆,环比+5.5%,同比-23.6%,同比仍在双位数负增长区间;其中,新能源车零卖100.5万辆,环比+5.7%,同比-10.1%。出口方面,8月狭义乘用车出口88.8万辆,环比-4.2%,同比+77.8%,同比督察高增长;其中,新能源车出口51.8万辆,环比-5.0%,同比+154.7%,出口数据亮眼。9月虽是车市的传统旺季,乘联会调研数据深入,举座车市热度回升弱于季节性,且厂商关于市集预期回首感性,冲量意愿不足往年。乘联会预测,9月狭义乘用车总市集约为169万辆,同比-24.7%;其中,新能源车零卖可达111万傍边,同比渗入率斟酌可达65.7%。
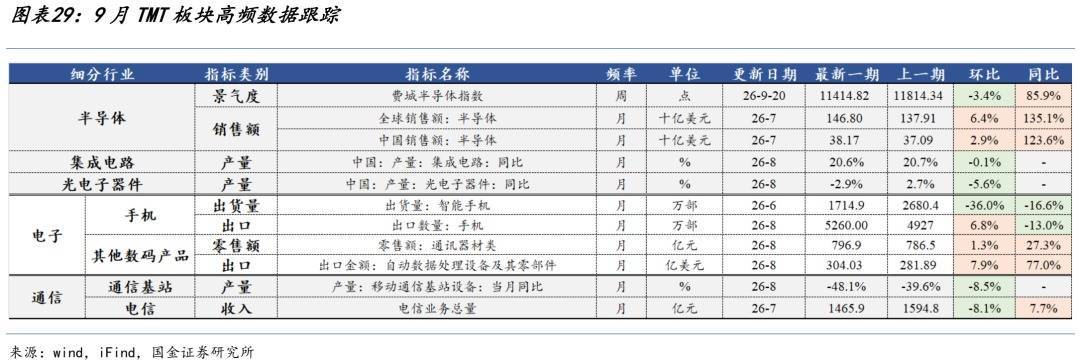
9月TMT板块基本面纪念
总结:AI模子升级迭代,国外科技大厂三季度事迹诱惑刚劲
东说念主工智能:①AI模子升级迭代,龙头上市左近,算力需求繁荣。9月以来,AI大模子升级迭代昭着提速,主要事件如下:1、 OpenAI发布GPT-6(代号Astra),宣告干预“AGI期间”。 Astra在多个数学远程上获取实质性鼓励:孪生素数意想——将长入素数间距上界从246鼓励至186,此前东说念主类从246到240用了十二年,而AI仅用三天;类哥德巴赫意想(刘维尔函数弱神志)——无条目说明,冲突广义黎曼意想(GRH)限定,已通过Lean 4神志化考证;纳维-斯托克斯方程(千禧年远程)——OpenAI称一个更强的里面模子动用10,000个AI智能体、在88小时内说明了该方程存在“爆破”欣慰。2、Meta发布个东说念主AI智能体Muse,消费级Agent交易化得到考证。 Muse可代表用户发邮件、订行程、网购、填表等,上线不足两周即超过ChatGPT登顶好意思国应用商店。其高热度考证了两点:消费级Agent的交易化可行性,以及Agent对CPU的实在耗尽强度。这意味着Agent正从“示范”走向“规模落地”,Token耗尽有望干预指数级增长通说念。跟随AI算力需求高增,AI算力硬件景气度正在扩散。3、Anthropic启动上市过程,或对AI投资脸色酿成阶段性催化。 多家媒体报说念,Anthropic已于2026年6月1日向SEC提交S-1草案,厚爱启动上市过程。斟酌挂牌来回最早在2026年11月,路演斟酌10月中旬启动,有望成为史上规模最大的IPO之一。②事迹方面,国外科技大厂三季度事迹诱惑超预期。台系覆铜板/PCB大厂7、8月营收同比增速亮眼:覆铜板大厂台光电子7月营收同比+129.4%、8月同比+129%,台耀8月同比+132%,联茂7月同比+96%、8月同比+97%;PCB厂金像电7月同比+77%、8月同比+76%。台积电1-8月累计营收同比+39%,其中8月同比+53%,呈昭着加速趋势。
9月新能源板块基本面纪念
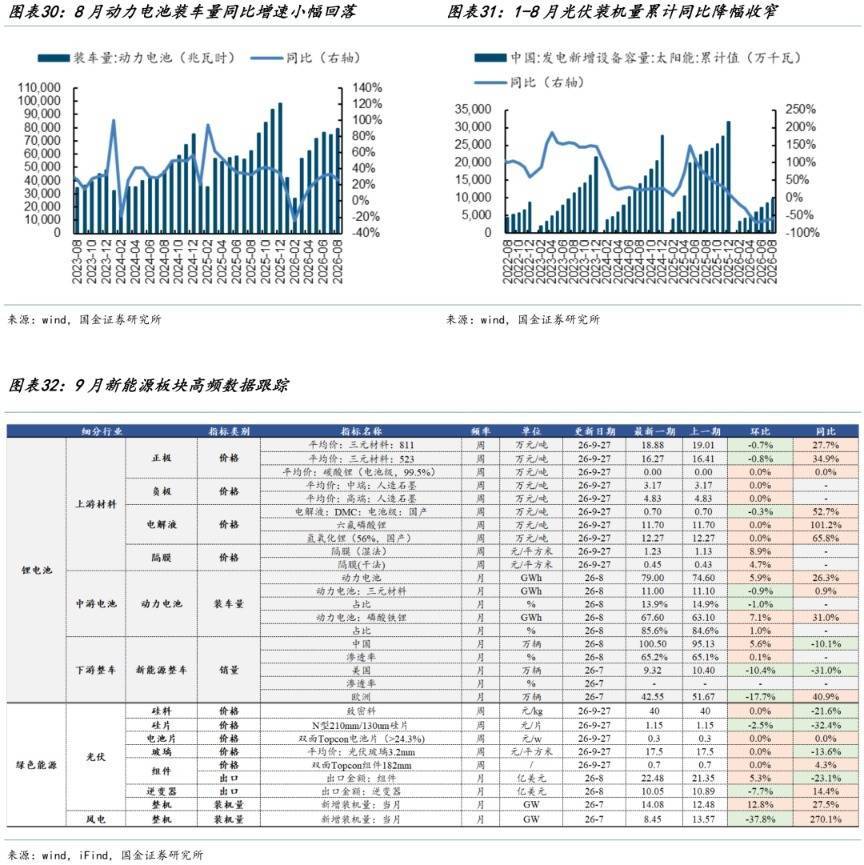
总结:新能源车表里销分化延续,储能需求边缘减退,旺季锂电板排产络续上行;光伏国内末端需求低位小幅改善,产业链价钱大要适当
(1)锂电板:新能源车表里销分化延续,储能需求边缘减退,旺季锂电板排产络续上行。①整车方面,9月公布的8月新能源车国内零卖销量100.5万辆,环比+5.7%,同比-10.1%。步入9月,凭证乘联会调研,占市集总销量七成以上的头部厂商,9月零卖认识环比增长不足10%,弱于季度末旧例季节性阐述。厂商对市集预期回首感性,冲量意愿不足往年。据乘联会初步统计,9月1日至27日,天下新能源车零卖销量82.7万辆,同比旧年9月同期-20%,较上月同期+2%,本年以来累计零卖750.1万辆,同比-13%,销量仍显疲弱。出口来看,8月新能源车出口51.8万辆,环比-5.0%,同比+154.7%,同比督察高增长。②储能方面,凭证CNESA DataLink公共储能数据库的不全都统计,8月国内新增投运新式储能款式装机规模共计3.76GW、11.42GWh,同比辨认+13%、+20%,但环比-27%、-35%。经验7月并网岑岭后,8月新增装机环比回落昭着。③锂电板:9月公布的8月国内能源电板装车量79.0GWh,环比+5.9%,同比+26.3%;其中,三元材料、磷酸铁锂占比辨认为13.9%、85.6%。大东期间智库(TD)针对41家主流电板企业及陡立游供应链的调研斟酌10月中国锂电全市集(储能+能源+消费)总排产约345GWh,环比+3.9%,旺季排产络续小幅上行。④产业链价钱:9月正极材料价钱普边回落,负极、隔阂、电解液价钱稳中有升。截止9月27日当周,正极材料——三元811、三元523、磷酸铁锂均价辨认为18.88万元/吨、16.27万元/吨、13.43万元/吨,月内辨认-7.8%、-7.9%、-13.4%;负极材料——中、高端东说念主造石墨价钱辨认为3.17万元/吨、4.83万元/吨,月内握稳;隔阂——干法隔阂价钱为0.45元/平方米,月内+2.3%;电解液——六氟磷酸锂价钱为11.70万元/吨,月内+2.1%。
2)光伏:国内末端需求低位小幅改善,产业链价钱大要适当。① 内需方面,9月公布的8蟾光伏单月新增装机1104万千瓦,同比+50%,增速较前月的+27.5%进一步提高;1-8蟾光伏累计新增装机9719万千瓦,同比-57.9%,好于前月的-61.4%,需求低位回升。耳出口来看,9月公布的8月组件、逆变器出口金额22.48亿好意思元、10.05亿好意思元,环比+5.3%、-7.7%,同比-23.1%、+14.4%,同比增速来看,逆变器督察适当,组件国外需求举座偏弱。③产业链价钱来看,截止9月27日当周,良好料均价为40元/kg,月内握平,但市集成交仍较为零落,下流对高价资源采取度有限,气魄仍偏严慎;硅片——N型210mm/130um硅片均价为1.15元/片,月内-4.2%;电板片——双面Topcon电板片均价为0.31元/w,月内-6.1%,资本下移重复库存积压较为昭着,对价钱酿成压制,但月里面分厂家野心减产,对价钱在月末的企稳酿成赈济;组件——双面Topcon组件182mm均价0.72元/w,月内握平。
总结
纪念9月行业信息,旺季经济边缘企稳,但结构上供需裂口走扩,出产端靠季节惯性、计谋脉冲和外需赈济,内需建立尚在初期。供需不再围绕合并季节性时钟运行,传统旺季供需共振的机制正在弱化。但计谋标的正在发生变化:财政开销向保民生、扩内需歪斜,首套房贴息标识着地产需求侧刺激启动,财政端仍有进一步发力空间。四季度要害变量在于计谋能否有用托举内需。若供需缺口趋于拘谨,出产端建立有望向末端传导,经济共振企稳;若计谋力度不足、内需迟迟不接棒,经济可能从“出产强、需求弱”向“出产被迫更始、需求进一步走弱”的更深更始切换。
风险教唆
数据基于公开数据整理,可能存在信息滞后、不全面的风险。
(著作着手:国金证券)欧洲杯体育