欧洲杯体育区别为45.2亿元、40亿元、31.5亿元-开云「中国」kaiyun体育网址-登录入口
跟着《非银行支付机构监督管理条例》(下称《管理条例》)缓冲期负责终了,支付行业“硬人愈强、弱者退场”的马太效应在2025年加快显现。
注册本钱门槛晋升至1亿元的硬护士下,行业呈现冰火两重天:一边是巨头以百亿畛域增资“决骤”,另一边是尾部机构批量“退场”,行业状貌加快重构。
当存量商场竞争趋于尖锐化,“出海”正成为行业最确定的增长标的。第一财经记者调研发现,部分头部支付机构跨境交往额同比增幅已超170%,而国际商场费率多量可达国内的3至5倍,这为深陷红海竞争的支付机构翻开了全新的利润空间。
然而,这片蓝海相通叹息良深,合规风险、多商场挑战、腹地化运营等贫苦教师着每一家机构的中枢才略。
巨头决骤、尾部退场
2025年,跟着《管理条例》过渡期终了,支付行业迎来结构性洗牌,马太效应全面突显:一面是20余家谱付公司在年内密集增资,头部企业财付通支付科技有限公司(下称“财付通”)更是将本钱金推高至223亿元的惊东谈主畛域;另一面是累计107张支付执照已被刊出,行业抓牌机构数目已从高点缩短至164家,其中近大约为预支卡类执照。
《管理条例》限定,配置非银行支付机构的注册本钱最低名额为东谈主民币1亿元,且应当为实缴货币本钱。此外,2024年7月发布的《非银行支付机构监督管理条例现实笃定》条件,非银行支付机构净钞票最低名额以备付金日均余额为盘算依据。
“备付金畛域与本钱实力平直挂钩,在备付金采集存管但仍有流动性管理牵扯的配景下,本钱越浑朴,机构在资金调拨、风险顶住和系统建造上的才略就越强。”博所有考金融行业首席分析师王蓬博暗意,跟着反诈、反洗钱等合规成本飞腾,以及监管对本钱豪阔率、杠杆水平的动态监测加强,提前增资既是知足合规盘算的硬性需要,亦然保险业务贯穿性和延长空间的必要举措。
监管压力速即篡改为商场的增资波浪。第一财经记者据企业预警通统计,仅2025年已有20余家谱付公司获批增资。
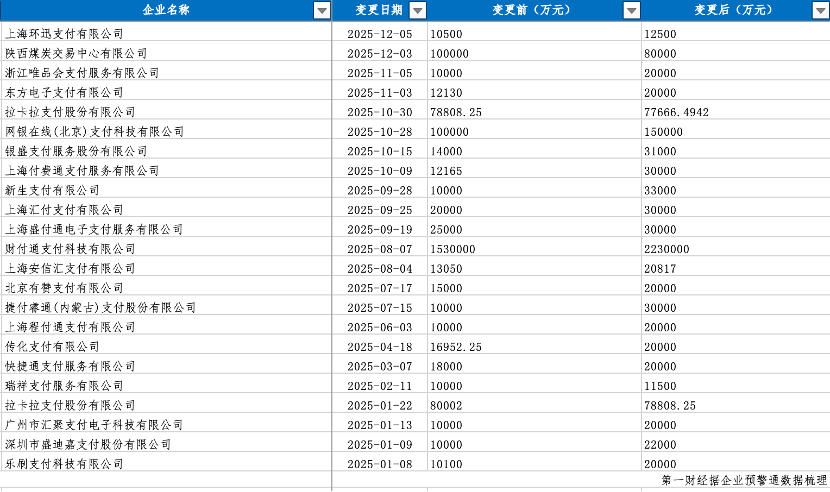
部分机构增资金额在1亿元以下,属于“补课式”的被迫顶住。举例,近期,中国东谈主民银行深圳市分行喜悦银盛支付就业股份有限公司增多注册本钱至3.1亿元东谈主民币;中国东谈主民银行浙江省分行也喜悦浙江唯品会支付就业有限公司增多注册本钱至2亿元东谈主民币;中国东谈主民银行上海市分行喜悦迅付信息科技有限公司变改称呼为“上海环迅支付有限公司”,喜悦其变更注册本钱由1.05亿元增多至1.25亿元。
头部巨头的“武备竞赛”则更为热烈,增资畛域远超合规线。2025年增资金额最高的为财付通、网银在线(北京)支付科技有限公司,增资金额区别为70亿元、5亿元。
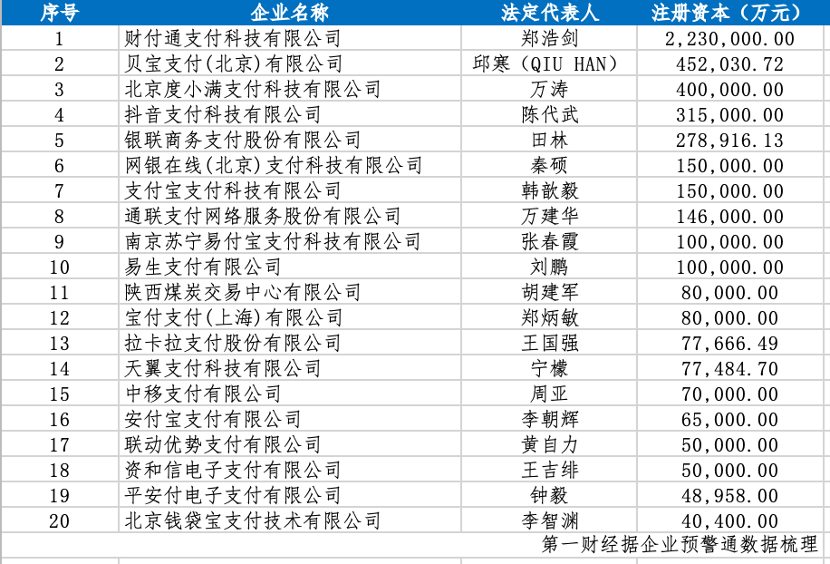
值得谛视的是,经过一轮增资潮后,部分头部支付机构的本钱实力已迈上新台阶。左证企业预警通数据,当今,注册本钱最高的为财付通,自2024年4月注册本钱从10亿元猛增至153亿元,到2025年6月获批再增至223亿元。此外,贝宝支付(北京)有限公司、北京度小满支付科技有限公司、抖音支付科技有限公司的注册本钱超30亿元,区别为45.2亿元、40亿元、31.5亿元。
头部机构巨量增资的同期,部分微型机构在慢慢退场。第一财经据东谈主民银行“已刊出许可机构”不十足梳理,完结当今,国内抓牌支付机构数目已缩减至164家,上海润通、飞银支付、上海银生宝支付、中汇电子支付等公司的支付执照被刊出,累计刊出执照达107张,其中预支卡类执照占比近大约。
行业整合远未终了,生涯下来的机构必须找到新的增长旅途。“短中期内,支付行业洗牌现象仍将抓续。”素喜智研高档商量员苏筱芮觉得,存量支付机构面对洗牌,选拔横向拓展“支付+”处分决议、拓展配合商户及场景方成为了势在必行。
谋出海
在国内支付商场日趋饱和、费率竞争热烈的配景下,寻求第二增长弧线已成为支付行业共鸣。
第一财经梳理各机构财报及公开信息发现,跨境业务已成为支付公司财报中最亮眼的增长引擎。举例,拉卡拉2025年前三季度公司跨境支付商户畛域和交往金额同比区别增长了71.91%和77.56%;连连数字2025年上半年环球支付业务总支付额达到1985亿元,同比增长94%,环球支付业务总收入4.73亿元,同比增长27%;移卡旧年第三季度单季度总支付交往量接近13亿元东谈主民币,高出上年全年国际支付交往量约11亿元东谈主民币,比旧年第二季度的8亿元东谈主民币飞腾约50%;CoGoLinks结行国际关系负责东谈主深远,2025年公司交往畛域同比2024年增长超170%,并加快了国际化布局的程度。
出海战术的兴起,最初植根于中国跨境交易,相等是跨境电商产业的振作发展所带来的刚性需求。海关总署数据自满,2024年,我国跨境电商相差口2.63万亿元,同比增长10.8%。
商场机遇背后是历久存在的结构性痛点。Thunes首席政府事务官黄好意思伦此前招揽第一财经记者采访暗意,跨境支付是中小企业出海的核肉痛点。传统银行支付依赖代理行体系,导致链路长、摩擦多。而中小企业多在场地银行开户,其代理行关系薄弱,支付必须经大行中转,恶果低下。更严峻的是,风险考量使很多中小银行难以获取代理行就业,进一步举高了中小企业的支付门槛与成本。《2021环球支付汇报》数据自满,在统统受看望的国度中,跨境交往的总成本(包括手续费、汇率养息费及恭候成本等)平均为交往总金额的3.6%。
除了商场需求拉动,跨境业务权贵的利润空间组成了另一要害驱能源。
王蓬博指出,国内支付费率已接近成本线,而新兴商场费率多量跳跃3至5倍,利润空间相对可不雅。但单纯提供支付通谈难以为继。畴昔胜出者需具备腹地合规才略、与腹地钱包或银行的配合才略,并探索基于支付的升值就业变现旅途。
别称支付行业东谈主士对记者暗意,境内银行卡交往计帐费率基础水平历久踏确切约0.6%的低位,二维码支付费率亦竞争热烈;反不雅跨境业务,因其处理国际卡组织交畴昔濒临2%~3%的笼统费率,况且业务模式能当然近似多币种结算、汇率风险管理,以至供应链金融等升值就业,能带来更高的毛利率。
然而,出海之路绝非坦途,“合规、成本与恶果”的三角均衡贫苦永恒形摄影随。
“合规才略永恒是支付行业中枢的竞争壁垒之一。”连连国际CEO沈恩光在招揽第一财经记者采访时暗意,跨境支付历程中濒临的挑战包括跨境交往中的信息分歧称、多商场风险等问题。为此,独一充分了解每个商场的安全合规风险,才调造成本人的处分决议。此外,也要有对应的风控、反洗钱才略。
深圳乐能翻新技能有限公司财务总监何冬冬在招揽第一财经采访时暗意,当今跨境电商行业在支付上濒临诸多挑战,包括怎么突破支付壁垒、晋升用户体验、拓展新兴商场等。此外,跨境电商企业关于支付处分决议的需求日益万般化,不仅需要安全、高效的支付状貌,还需要升值就业。
举报 第一财经告白配合,请点击这里此实质为第一财经原创,文章权归第一财经统统。未经第一财经籍面授权,不得以任何状貌加以使用,包括转载、摘编、复制或建立镜像。第一财经保留细腻侵权者法律牵扯的权益。如需获取授权请洽商第一财经版权部:banquan@yicai.com 文章作家
王方然
关系阅读 年终盘货|网约车这一年:司机谋求冲破廉价,平台押注Robotaxi和出海
在国内网约车行业参加存量商场时,平台纷纷探索新的赛谈,Robotaxi和出海成为进攻标的。
227 2025-12-27 17:15 年终盘货 | 新茶饮“红海”中求生涯:抢滩北好意思商场、居品从“喝”拓展到“吃”
“500米一条街10家奶茶店”成为常态。
5 382 2025-12-25 18:36 掘金韩国中小商户,中国企业怎么赢取跨境支付这场搏斗? 176 2025-12-16 19:24
 中企赴港上市加快“出海”,国际化布局仍有三大挑战
“走出去”并非因为国内商场竞争热烈而“出逃”。
202 2025-12-10 20:29 三季度利润下滑,霸王茶姬独创东谈主称将拓展早餐、晚间时段场景 438 2025-11-28 22:47 一财最热 点击关闭